Domain kolpopoese.de kaufen?
Wir ziehen mit dem Projekt
kolpopoese.de um.
Sind Sie am Kauf der Domain
kolpopoese.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kolpopoese.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **


Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
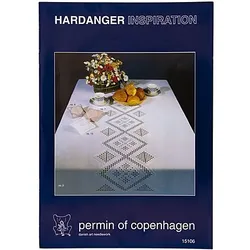
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **

Was sind die häufigsten Gründe für Beitragsanpassungen in Versicherungsverträgen?
Die häufigsten Gründe für Beitragsanpassungen in Versicherungsverträgen sind steigende Kosten im Gesundheitswesen, höhere Lebenserwartung der Versicherten und veränderte gesetzliche Rahmenbedingungen. Auch Schadensfälle, Naturkatastrophen und wirtschaftliche Entwicklungen können zu Beitragsanpassungen führen. Letztendlich sollen die Beiträge an die tatsächlichen Risiken und Kosten angepasst werden, um die langfristige Stabilität des Versicherungsunternehmens zu gewährleisten. **
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ocarinamusic Spaß am Ocarinaspielenocarinamusic Spaß am Ocarinaspielen Kinderlieder 2: Schule für 12-Loch Ocarina, mit 28 Kinderliedern für 1-3 Okarinas, mit Fingersymbolen und Grifftabelle, mit Akkorden und Texten, mit Klavierbegleitung zu 13 Liedern, leichter Schwierigkeitsgrad, ISBN 9783902631855, DIN A4, 48 Seiten, in deutscher und englischer Sprache12,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die häufigsten Gründe für Beitragsanpassungen in Versicherungsverträgen?
Die häufigsten Gründe für Beitragsanpassungen in Versicherungsverträgen sind steigende Kosten im Gesundheitswesen, höhere Lebenserwartung der Versicherten und veränderte gesetzliche Rahmenbedingungen. Auch Schadensfälle, Naturkatastrophen und wirtschaftliche Entwicklungen können zu Beitragsanpassungen führen. Letztendlich sollen die Beiträge an die tatsächlichen Risiken und Kosten angepasst werden, um die langfristige Stabilität des Versicherungsunternehmens zu gewährleisten. **
-
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.